


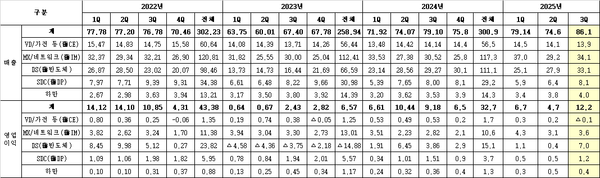
삼성전자는 2025년 3분기 연결 기준 매출 86조1000억원과 영업이익 12조2000억원을 기록해 역대 최대 분기 매출을 달성했다. 전분기 대비 매출은 15% 증가했다.
부문별로 살펴보면, DS(Device Solutions)부문은 33조1000억원의 매출과 7조원의 영업이익을 거뒀다. 이 부문은 HBM3E와 서버 SSD 판매 확대에 힘입어 분기 최대 메모리 매출을 이뤘다. HBM3E는 모든 고객에게 양산 판매 중이며, HBM4도 샘플 요청 고객사에 출하됐다. DDR5와 서버용 SSD 수요가 견조하게 이어졌다. 제품 가격 상승과 전분기 발생한 재고 관련 일회성 비용 감소로 영업이익이 크게 호전됐다. 시스템LSI는 주요 고객사 프리미엄 라인업에 SoC를 안정적으로 공급했으나, 시장 재고 조정과 계절적 수요 둔화로 실적이 정체됐다. 파운드리 부문은 첨단공정 위주로 분기 최대 수주 실적을 기록하며, 일회성 비용 감소와 라인 가동률 개선에 힘입어 실적이 크게 개선됐다.
DX(Device eXperience)부문은 48조4000억원 매출과 3조5000억원 영업이익을 달성했다. MX(Mobile eXperience) 부문은 갤럭시 Z 폴드7 판매 호조와 플래그십 제품 매출 비중 확대, 태블릿 및 웨어러블 신제품 판매 증가로 전분기 및 전년 동기 대비 매출과 영업이익이 상승했다. VD(Visual Display) 부문은 Neo QLED, OLED, 대형 TV 등 프리미엄 제품 판매가 견조했으나, TV 시장 수요 정체와 경쟁 심화로 전분기 대비 실적이 감소했다. 생활가전 부문은 계절적 비수기와 미국 관세 영향 탓에 영업이익이 줄었다.
하만은 매출 4조원과 영업이익 4000억원을 기록했으며, 소비자 오디오 제품 판매 호조와 전장 부문 매출 증가가 매출 상승을 견인했다.
삼성디스플레이(SDC)는 8조1000억원의 매출과 1조2000억원 영업이익을 올렸다. 중소형 디스플레이는 플래그십 스마트폰 수요와 신제품 출시 대응으로 판매가 늘었고, 대형 디스플레이는 QD-OLED 게이밍 모니터 수요 증가로 전분기 대비 판매량이 증가했다.
삼성전자는 2025년 연간 시설투자 예산을 약 47조4000억원으로 책정했으며, 이 중 DS부문에 40조9000억원, SDC에 3조3000억원을 투자한다. DS부문은 고부가가치 제품 수요에 대응하기 위해 첨단공정 전환과 기존 라인 보완에 중점을 둔다. SDC는 기존 라인 보완과 성능 향상을 위한 투자를 진행한다.
연구개발비는 3분기 누계 기준 26조9000억원으로 역대 최대치를 기록했다. 환율 변동은 원화 강세로 DS부문에 일부 부정적 영향을 주었지만, DX부문에서는 일부 긍정적 효과가 발생해 전체 영업이익에 미치는 영향은 크지 않았다.
4분기에는 AI 산업의 급성장에 맞춰 DS와 DX 부문 모두 첨단 제품 실적 확대에 주력할 계획이다. DS부문은 AI 및 서버 수요 대응을 위해 HBM3E와 고용량 서버 DDR5 제품 판매를 늘리고, 낸드 분야에서는 고용량·고성능 SSD 판매에 집중한다. 시스템LSI는 프리미엄용 SoC와 이미지센서 판매 확대를 추진한다. DX부문은 업계 선도 AI 제품 중심으로 판매를 확대할 예정이다.
2026년에는 HBM3E 매출 확대와 차별화된 성능을 갖춘 HBM4 사업을 강화한다.
★ 네티즌 어워즈 투표하러 가기 ▶
★ 실시간 뉴스속보 - CBC뉴스 텔레그램 ▶
★ CBC뉴스 - gonewsi로 전 세계 타전 ▶





