


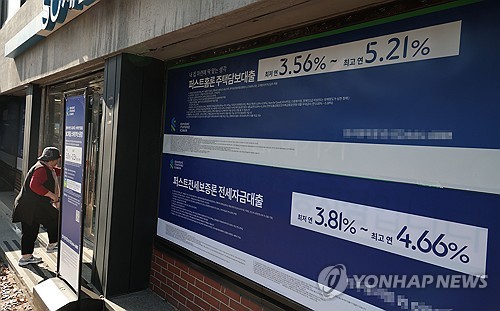
[CBC뉴스] 한국은행이 기준금리 인하 가능성을 열어두고 있는 가운데, 은행권의 대출금리는 이미 기조적 인상 흐름으로 돌아섰다. 특히 시장금리를 반영한 은행권 대출금리는 지표금리 상승 폭을 크게 웃돌며 상승세를 이어가고 있다.
최근 금융권에 따르면, 주요 은행들의 주택담보대출 혼합형(고정) 금리가 연 4.120∼6.200% 수준으로 집계됐다. 이는 불과 1주일 만에 하단이 0.100%포인트, 상단이 0.028%포인트 상승한 수치다. 또한, 신용대출 금리의 상단도 같은 기간 0.197%포인트 증가했다.
대출금리 상승의 주요 원인으로는 시장금리와 코픽스 등 지표금리의 상승이 지목되고 있다. 하지만 금리 변동 폭을 따져보면, 지표금리 상승만으로는 설명하기 어려운 부분이 있다. 예를 들어, 주택담보대출 혼합형(고정) 금리의 하단은 한 달 새 0.430%포인트 급등했으나, 같은 기간 은행채 5년물 금리 상승 폭은 0.337%포인트에 그쳤다.
이는 은행들이 지표금리 외에도 가산금리를 조정함으로써 대출금리에 시장금리 상승분을 반영했기 때문이다. 은행의 대출 금리는 은행채 금리·코픽스 등 시장·조달금리를 반영한 '지표금리'와 은행들이 임의로 덧붙이는 '가산금리'로 구성된다. 은행들은 가산금리에 업무원가, 법적비용, 위험 프리미엄 등을 반영한다고 설명하지만, 때로는 대출 수요나 이익 규모를 조절하는 수단으로 활용된다.
결과적으로, 최근 대출금리 인상 폭의 대부분은 시장금리 상승분이지만, 가계대출 총량 관리 등 측면에서 은행들이 가산금리를 소폭 확대하여 대출 수요나 이익을 조절하고 있는 것으로 보인다. 이는 대출자들에게 더 큰 부담으로 작용할 수 있으며, 향후 대출 시장의 변동성을 더욱 가중시킬 수 있다.
★ 네티즌 어워즈 투표하러 가기 ▶
★ 실시간 뉴스속보 - CBC뉴스 텔레그램 ▶
▮ CBC뉴스ㅣCBCNEWS 하영수 기자





