


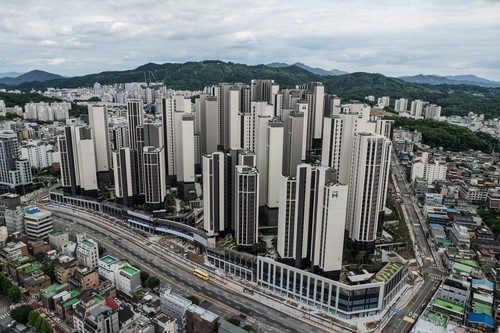
서울 서초구에 위치한 '디에이치방배' 아파트가 분양가만 20억원이 넘는 초고가 단지로 주목받는 가운데, 최근 이 단지의 매물 호가가 30억원대를 기록하며 분양가와 시세 차이가 크게 벌어졌다. 전용면적 84㎡의 분양가는 최고 22억4000만원에 달하지만, 최근 입주권 거래가는 39억3000만원까지 오른 것으로 나타났다. 이러한 가격 격차로 인해 잔금대출 한도 산정 기준에 대한 관심이 높아지고 있다.
은행권은 실수요자들의 자금 공백을 해소하기 위해 디에이치방배에 잔금대출 한도를 추가로 배정할 계획이다. KB국민은행과 하나은행은 각각 1000억원 규모의 한도를 책정하기로 했으며, 신한은행도 이와 비슷한 수준에서 한도 배정을 적극 검토 중이다. NH농협은행과 우리은행 역시 추가 한도 배정 여부를 논의하고 있다. 이들 은행이 책정한 한도를 합치면 약 3000억원에 달한다.
잔금대출은 입주 시 기존의 이주비나 중도금 대출을 주택담보대출로 전환하거나, 부족한 잔금을 마련하기 위해 이용하는 금융상품이다. 최근 금융당국이 가계대출 총량 규제를 강화하면서, 입주를 앞둔 대단지 아파트를 중심으로 잔금대출 한도 확보가 중요한 이슈로 떠올랐다. 앞서 5대 시중은행은 경기 수원시 '매교역 팰루시드' 입주 단지에 총 5000억원 규모의 잔금대출 한도를 배정한 바 있다.
은행들은 디에이치방배 입주 예정자들을 대상으로 잔금대출 사전 상담을 진행하며 수요를 파악하고 있다. 신한은행은 분양가의 60%와 감정가의 50% 중 더 낮은 금액을 대출 한도로 적용하는 방안을 마련했으며, KB국민은행과 하나은행은 감정가를 기준으로 한도 산정을 검토 중이다. 하지만 각 은행은 가계대출 총량과 단지별 배정 한도 등 여러 요소를 고려해 최종 기준은 아직 확정하지 않은 상태다.
실제 NH농협은행의 경우, 잔금대출 배정은 진행 중이지만 분양가와 감정가 중 어떤 기준을 적용할지는 결정되지 않았다. 우리은행도 한도 배정에 대해 내부 검토를 이어가고 있다. 한편, 입주 예정자들의 잔금대출 수요를 사전에 조사하는 등 은행권은 실수요자 지원에 초점을 맞추고 있다.
이처럼 은행들이 잔금대출 한도를 별도로 배정하는 것은 이미 분양계약을 체결한 실수요자들의 자금 조달에 차질이 발생하지 않도록 하기 위한 조치다. 그러나 가계대출 총량규제가 계속되는 한, 은행권의 연간 대출 총량 확대나 잔금대출의 총량관리 제외 등 추가적인 대책이 마련되지 않으면 향후 한도 추가 배정에는 제약이 따를 수 있다.
★ 네티즌 어워즈 투표하러 가기 ▶
★ 전 세계 팬덤의 결집, cbcglobe.com ▶
★ 돈돈돈, 남몰래 혼자 보는 – 돈 되는 뉴스 ▶





