


[CBC뉴스] 두산에너빌리티에 대해 전력 기자재 산업의 구조적 성장 국면을 근거로 한 커버리지가 새롭게 제시됐다. 투자의견은 매수, 목표주가는 10만5천 원이다. 목표주가는 EV/EBITDA 방식을 적용해 산출됐다. 기준이 되는 EBITDA는 2034년 예상치 4조8천억 원이며, 이를 가중평균자본비용(WACC) 8.2%로 8년간 할인했다. 적용 멀티플은 26.2배로, 글로벌 원전·가스터빈 주기기 업체인 GE 베르노바와 미쓰비시중공업의 2026년 예상 EV/EBITDA 평균을 반영한 수치다.
현 주가 수준에서 가장 많이 거론되는 부담 요인은 밸류에이션이다. 실적 개선 가시성은 높지만, 주가가 이미 상당 부분 이를 선반영한 만큼 향후 조정 가능성을 우려하는 시각도 존재한다. 다만 과거 흐름을 살펴보면, 동사의 밸류에이션은 단기 실적보다 신규 수주 추이와 밀접하게 움직여 왔다. 향후 4개 분기 누적 신규 수주 규모가 확대되는 구간에서는 밸류에이션이 유지되거나 확장됐고, 반대로 수주 둔화 국면에서는 조정이 나타나는 패턴이 반복됐다.
이런 관점에서 보면 중장기 수주 전망은 밸류에이션의 하방을 지지하는 요인으로 해석된다. 신규 수주 규모는 2025년 약 14조9천억 원에서 2034년에는 27조4천억 원까지 늘어날 것으로 추정된다. 약 80%에 달하는 확대 폭이다. 이에 따라 단기간에 급격한 밸류에이션 축소가 나타날 가능성은 제한적이라는 분석이 나온다.
전력 기자재 산업 전반에서는 이른바 ‘슈퍼사이클’이 가시화되고 있다. 글로벌 데이터센터 증설로 전력 수요가 빠르게 증가하면서 대형 원전, 소형모듈원자로(SMR), 가스터빈 등 거의 모든 발전원에서 신규 투자 계획이 동시에 확대되는 흐름이다. 원전 주기기와 가스터빈을 모두 공급할 수 있는 기업은 글로벌 시장에서도 손에 꼽히는 만큼, 동사는 수주 경쟁에서 유리한 위치를 차지하고 있다는 평가다.
부문별 전망을 보면 2026년부터 2034년까지 대형 원전 분야에서는 팀 코리아 물량 18기, 웨스팅하우스향 27기 수주 가능성이 거론된다. SMR은 총 152기 수준의 발주가 예상된다. 이에 따른 예상 수주 금액은 대형 원전 약 79조4천억 원, SMR 약 20조 원 규모다. 가스터빈 부문 역시 온사이트 발전 수요 확대와 주요 글로벌 OEM 업체들의 생산능력 제약이 맞물리며 수주 환경이 개선되고 있다.
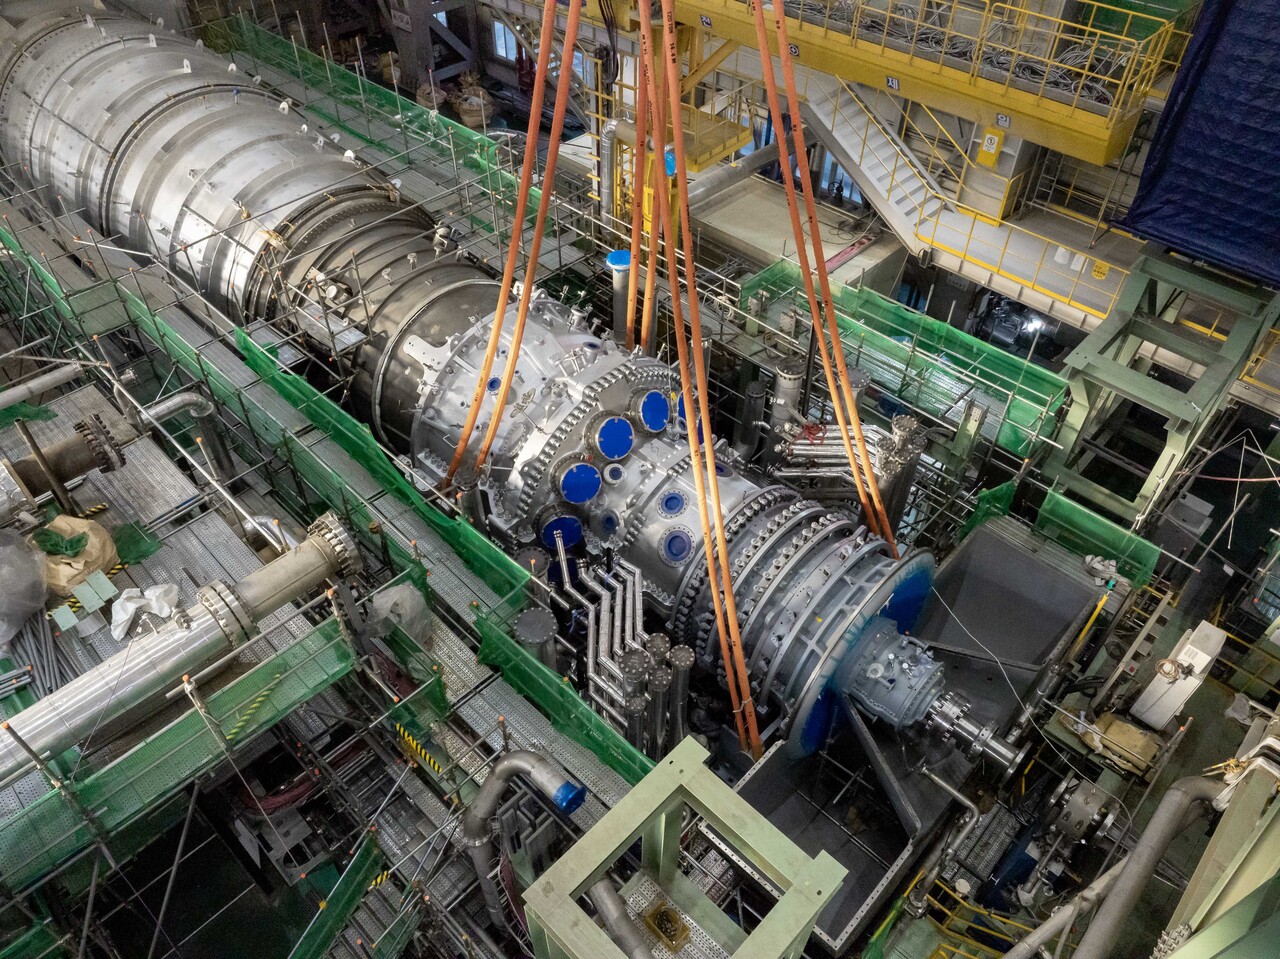
실제로 동사는 2025년에만 H급 가스터빈 7기를 수주하며 글로벌 가스터빈 시장에서 존재감을 빠르게 키우고 있다. 2034년까지 가스터빈과 EPC를 포함한 전체 파이프라인은 약 128기로 추산되며, 이에 따른 누적 수주 가능 금액은 약 53조1천억 원으로 제시된다.
이번 분석을 제시한 김태형 애널리스트는 “전력 수요 구조 변화와 맞물린 장기 수주 확대 흐름이 동사의 밸류에이션 프리미엄을 지탱하는 핵심 요인”이라며 “단기적인 주가 변동성보다 중장기 수주 가시성에 주목할 필요가 있다”고 밝혔다.
[본 기사는 투자 권유 기사가 절대 아닙니다. 해당 내용은 견해에 불과할 수 있으니 투자에 참고로 하거나 자료로 반영하시지 않기 바랍니다. 모든 투자는 각자의 판단으로 선택해서 하는 것으로 최종적 책임은 투자자에게 있다는 점을 알려드립니다. 본지는 절대로 책임을 지지 않습니다.]
★ 네티즌 어워즈 투표하러 가기 ▶
★ 실시간 뉴스속보 - CBC뉴스 텔레그램 ▶
▮ CBC뉴스ㅣCBCNEWS 김민철 기자





