


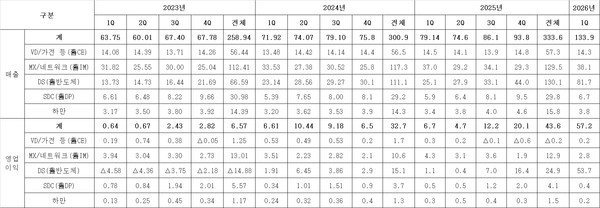
삼성전자는 2026년 1분기 연결 기준 매출 133.9조원과 영업이익 57.2조원을 기록하며 역대 최대 분기 실적을 발표했다. 전분기 대비 매출은 43%, 영업이익은 185% 증가했다. 이번 분기 실적은 AI 기술 혁신과 시장 대응, 환율 상승에 따른 약 1.8조원의 긍정적 환영향에 힘입은 결과다. 연구개발비는 11.3조원으로 집행됐다.
부문별로 DS(Device Solutions) 부문은 매출 81.7조원과 영업이익 53.7조원을 기록했다. 메모리 사업은 AI용 고부가가치 제품 판매 확대와 가격 상승으로 역대 최대 분기 실적을 기록했다. HBM4와 차세대 저전력 메모리 모듈 SOCAMM2를 업계 최초로 동시 양산해 판매를 시작했으며, PCIe Gen6 SSD도 적기에 개발해 시장을 선도했다. 시스템LSI는 플래그십 SoC 판매 확대에 따라 실적이 개선됐다. 파운드리는 비수기 영향으로 실적이 감소했으나 고성능 컴퓨팅 시장 수주와 광통신 모듈 대형 업체 수주에 성공하며 실리콘 포토닉스 사업 기반을 마련했다.
DX(Device eXperience) 부문은 매출 52.7조원, 영업이익 3조원을 올렸다. MX(Mobile eXperience)는 플래그십 제품 중심 판매와 갤럭시 S26 울트라 판매 비중 증가에 힘입어 매출과 영업이익이 증가했다. 네트워크 부문은 주요 통신사 투자 감소 영향으로 전분기 대비 실적이 줄었다. VD(Visual Display)는 프리미엄 및 대형 TV의 견조한 판매와 운영 효율성 향상으로 수익성이 개선됐다. 생활가전 부문은 에어컨 신모델 출시에도 원가 상승과 관세 영향으로 실적 개선 폭이 제한됐다.
하만은 매출 3.8조원, 영업이익 0.2조원을 기록했으며, 메모리 공급 제약과 오디오 시장 비수기 및 비용 부담 증가로 실적이 감소했다. 디스플레이 부문은 매출 6.7조원, 영업이익 0.4조원을 기록했다. 중소형은 비수기와 메모리 가격 영향으로 고객사 수요가 감소해 실적이 떨어졌다. 대형은 게이밍 모니터 OLED 수요 호조로 안정적인 판매를 유지했다.
2분기에는 DS 부문에서 AI 인프라 투자 확대와 메모리 가격 상승으로 실적이 추가 개선될 전망이다. 메모리는 AI 산업 성장에 따른 수요에 대응하며 HBM4E 샘플 공급과 하반기 출시 예정인 신규 GPU 및 CPU용 메모리 수요에 적극 대응할 계획이다. 시스템LSI는 스마트폰용 SoC와 이미지센서 판매 확대를 이어가지만 전분기 대비 매출은 감소할 전망이다. 파운드리는 선단공정 제품 수요 증가로 실적 개선이 기대되며 2나노 기술력을 바탕으로 수주를 이어간다.
DX 부문은 프리미엄 제품 판매 확대와 비용 효율화에 집중한다. MX는 신모델 출시 효과 감소로 매출은 하락하나 플래그십 판매 확대 및 신규 갤럭시 A 시리즈 출시로 매출 성장을 추진한다. 네트워크는 해외 시장 매출 증가로 실적 개선이 예상된다. VD는 강화된 라인업을 기반으로 글로벌 스포츠 이벤트 수요를 선점해 매출을 확대할 계획이다. 생활가전은 신제품 판매 확대와 에어컨 성수기 수요 대응을 통해 매출 성장을 추진한다. 하만은 전장 제품 공급 본격화로 실적 개선이 기대된다. 디스플레이는 중소형 수요 약세가 지속되나 고사양 제품 판매 확대를 추진하며 대형은 글로벌 스포츠 이벤트와 신제품 출시로 수요 증가에 대응할 예정이다.
하반기에는 글로벌 관세 및 지정학적 불확실성이 지속되며, AI 산업 성장에 따른 반도체 수요 증가는 예상되나 IT 제품 원가 상승으로 경영환경이 상충된다. 삼성전자는 시장 변화에 유연하게 대응하고 고부가가치 제품 경쟁력 강화를 통해 안정적인 경영을 유지한다.
DS 부문은 서버용 D램 및 SSD 수요 강세에 대응해 AI용 고부가가치 제품 비중을 확대하며 AI 메모리 시장을 선도한다. 시스템LSI는 부품 비용 상승과 시장 수요 둔화를 예상하나 플래그십 SoC 후속 진입 과제와 2억 화소 센서 라인업 강화로 고객 확보에 주력한다. 파운드리는 2나노 2세대 공정 모바일용 제품과 4나노 메모리용 제품, LPU 신제품 양산을 시작해 두 자리 수 매출 성장과 손익 개선을 도모하며, 모바일 중심에서 AI와 자동차 등으로 사업 구조를 다변화한다.
DX 부문은 폴더블 제품 개발 고도화로 다양한 고객 요구에 대응하고 플래그십 판매 확대와 업셀링으로 전 제품군 성장을 추진한다. 원가 부담이 증가하나 비용 효율화를 통해 수익성 하락을 최소화한다. 네트워크는 가상 무선 접속 네트워크, 개방형 무선 접속 네트워크, AI-RAN을 기반으로 신규 수주 확대를 계획한다. VD는 AI TV 대중화를 선도하며 판매 강화와 서비스 및 운영체제 사업 확대를 가속화한다. 생활가전은 프리미엄 제품 판매와 AI 데이터센터 냉난방공조 수주 확대를 통해 수익 중심 사업 구조 개선을 추진한다. 하만은 전장 제품 공급 확대와 프리미엄 오디오 판매 증가로 견조한 성장세를 유지한다. 디스플레이는 중소형에서 차별화된 기술력으로 프리미엄 제품을 안정적으로 공급하고 8.6세대 IT용 OLED 신규 양산을 통해 매출 성장을 이어갈 계획이다. 대형은 프리미엄 TV 시장 리더십 유지와 모니터 고객 확대에 집중한다.





