


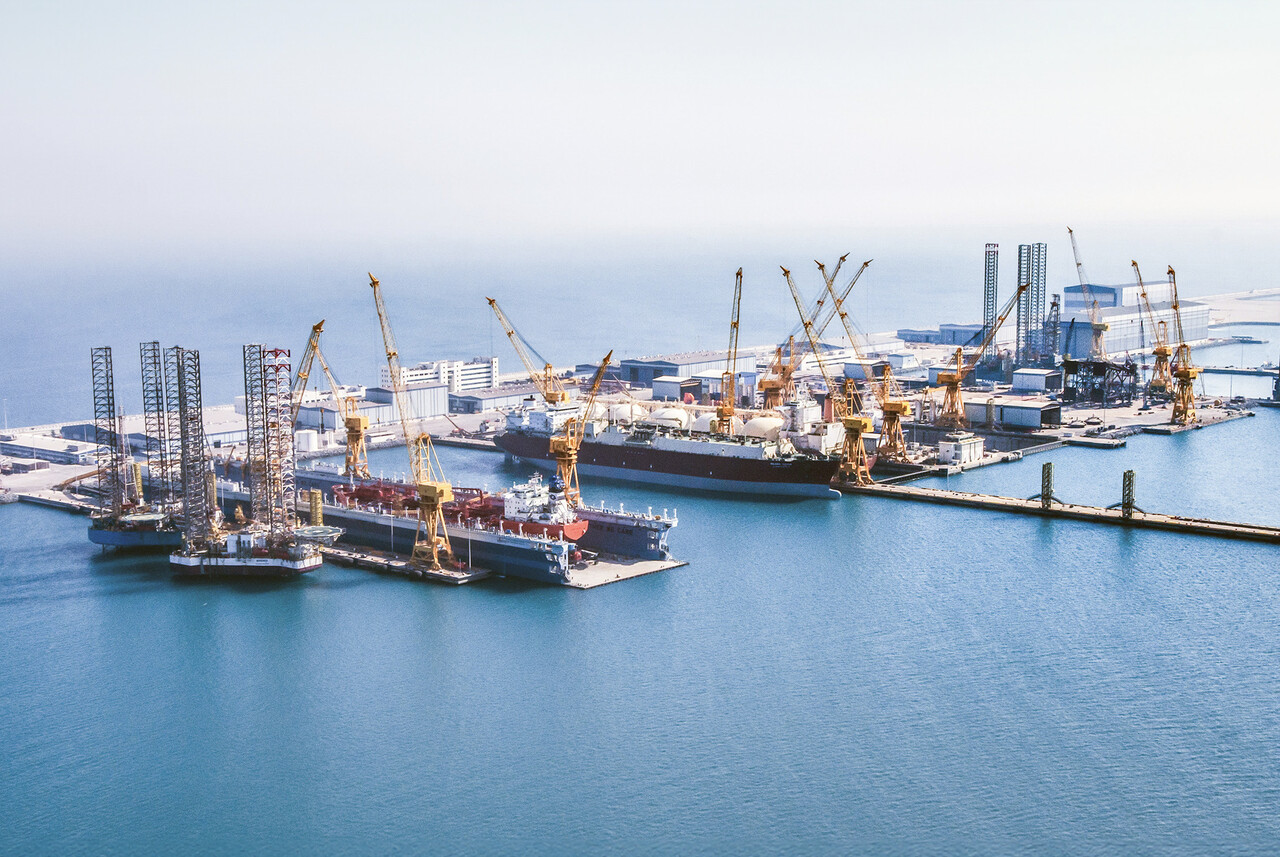
[CBC뉴스] 삼성중공업에 대한 증권가의 긍정적인 시각이 이어지고 있다. 단기적으로는 2분기 실적이 시장 기대치를 밑돌 가능성이 제기됐지만, 안정적인 수주 흐름과 해양플랜트 사업 확대 기대감이 중장기 투자 포인트로 꼽혔다.
KB증권은 25일 삼성중공업에 대해 투자의견 '매수(BUY)'를 유지하고 목표주가를 3만5000원으로 제시했다. 이는 전일 종가와 비교해 약 42.3%의 추가 상승 여력이 있다는 분석이다.
증권사는 삼성중공업의 올해 2분기 연결 기준 실적으로 매출 3조2162억원, 영업이익 3612억원을 전망했다. 전년 동기 대비 매출은 19.9%, 영업이익은 76.4% 증가하는 것으로 예상했지만, 시장 컨센서스에는 다소 미치지 못할 것으로 내다봤다.
다만 실적보다 중요한 변수는 수주 경쟁력이라는 평가다. 삼성중공업은 액화천연가스 관련 선박과 해양플랜트 분야에서 안정적인 수주를 이어가고 있으며, 추가 FLNG(부유식 액화천연가스 생산설비) 계약 가능성이 향후 기업가치 상승을 이끌 수 있는 요인으로 제시됐다.
특히 글로벌 에너지 기업들의 LNG 개발 프로젝트가 확대되는 가운데 FLNG 시장에서의 경쟁력이 다시 부각될 경우 중장기 성장 기반이 더욱 강화될 수 있다는 분석이다.
여기에 부유식 데이터센터(FDC) 사업도 새로운 성장동력으로 주목받고 있다. AI 데이터센터 수요 증가와 전력 인프라 문제 해결 방안으로 해상 데이터센터가 거론되는 만큼, 첫 수주 성사 여부가 향후 주가의 주요 이벤트가 될 것으로 전망됐다.
시장에서는 향후 대형 해양플랜트 계약과 신규 사업 수주 진행 상황이 삼성중공업의 실적과 기업가치를 결정하는 핵심 변수로 작용할 것으로 보고 있다.
[※ 본 기사는 투자 참고용이며 특정 종목이나 금융상품에 대한 매수·매도를 권유하지 않습니다. 투자에 따른 최종 판단과 책임은 투자자 본인에게 있습니다.AI 조력으로 작성된 기사입니다.]
▮ CBC뉴스ㅣCBCNEWS 심우일 기자





