


[CBC뉴스] 글로벌 투자은행(IB)들이 한국 경제를 바라보는 시선을 빠르게 바꾸고 있다. 예상치를 뛰어넘은 1분기 성장률을 반영해 올해 국내총생산(GDP) 전망치를 잇달아 상향 조정하면서, ‘3% 성장’ 가능성까지 거론되는 상황이다. 다만 금리 방향을 둘러싼 판단은 엇갈리며 향후 정책 경로에 대한 불확실성은 여전히 남아 있다.
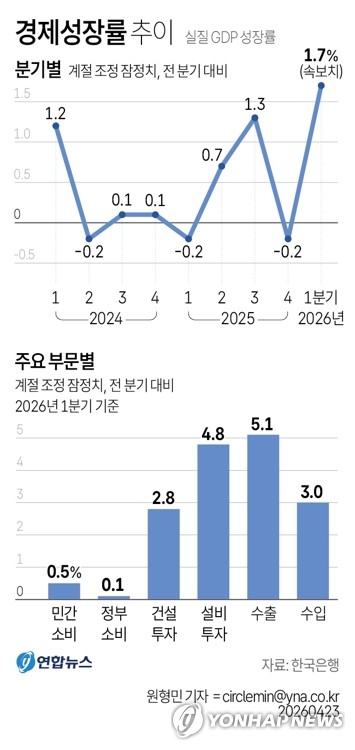
이번 전망 수정의 출발점은 한국은행이 발표한 1분기 실질 GDP 성장률이다. 전 분기 대비 1.7%를 기록하며 시장 기대치를 크게 웃돌았다. 이는 2020년 3분기 이후 가장 높은 수치로, 당초 전망치의 두 배에 가까운 ‘깜짝 성장’이다. 반도체를 중심으로 한 수출과 설비투자가 강하게 반등하며 전체 성장을 끌어올린 것으로 분석된다.
이 같은 흐름을 반영해 JP모건은 올해 한국 성장률 전망치를 기존 2.2%에서 3.0%로 대폭 상향했다. 주요 IB 가운데 가장 공격적인 전망이다. 씨티 역시 2.2%에서 2.9%로 크게 끌어올리며 비슷한 수준의 낙관론에 합류했다. 반면 노무라는 2.3%에서 2.4%로 소폭 조정하는 데 그치며 비교적 신중한 입장을 유지했다.
IB들이 공통적으로 주목한 핵심 동력은 ‘반도체 사이클’이다. 글로벌 수요 회복과 함께 수출과 기업 투자가 동반 상승하면서 성장률을 끌어올렸다는 평가다. 특히 기업 이익 개선이 다시 투자 확대로 이어지는 선순환 구조가 형성될 가능성도 제기된다.
다만 단기 흐름은 낙관 일색이 아니다. 일부 IB는 2분기 성장률이 일시적으로 마이너스를 기록할 수 있다고 내다봤다. 고유가와 기저효과가 겹치며 조정 구간이 나타날 수 있다는 분석이다. 이후 3~4분기에는 다시 안정적인 성장세로 복귀할 것이라는 전망이 우세하다.
문제는 금리다. 성장률 전망과 달리 통화정책 경로는 기관별로 크게 엇갈렸다. 한국은행의 대응을 두고 ‘인상’과 ‘동결’ 전망이 동시에 제기되는 상황이다.
씨티는 올해 두 차례 금리 인상을 예상하며 연말 기준금리가 3.0%에 도달할 것으로 봤다. 나아가 내년에는 3.25~3.50%까지 오를 가능성도 열어뒀다. 물가 상승 압력이 예상보다 오래 지속될 수 있다는 판단이 반영됐다.
JP모건 역시 금리 인상 사이클 진입 가능성에 무게를 실었다. 다만 인상 속도는 완만할 것으로 보고, 올해와 내년에 각각 한 차례씩 인상하는 시나리오를 제시했다. 중립금리 수준에 근접한 현재 상황을 고려하면 급격한 긴축은 필요하지 않다는 판단이다.
반면 노무라는 정반대의 전망을 내놨다. 이미 정책금리가 중립 수준에 가까운 만큼 추가 인상 없이 장기간 동결 기조가 이어질 것이라는 분석이다. 국내 소비가 아직 강하게 살아나지 못한 점, 유가 상승의 물가 전가 효과가 제한적일 수 있다는 점이 근거로 제시됐다.
결국 한국 경제는 ‘성장 회복’과 ‘정책 불확실성’이라는 두 갈래 흐름 위에 서 있는 모습이다. 반도체 중심의 수출 회복이 이어진다면 3% 성장도 현실화될 수 있지만, 민간 소비와 대외 변수에 따라 경로는 얼마든지 달라질 수 있다.
깜짝 반등이 구조적 회복으로 이어질지, 아니면 일시적 반등에 그칠지는 이제 2분기 이후 흐름에서 판가름 날 전망이다.
★ 네티즌 어워즈 투표하러 가기 ▶
★ 실시간 뉴스속보 - CBC뉴스 텔레그램 ▶
▮ CBC뉴스ㅣCBCNEWS 하영수 기자





