


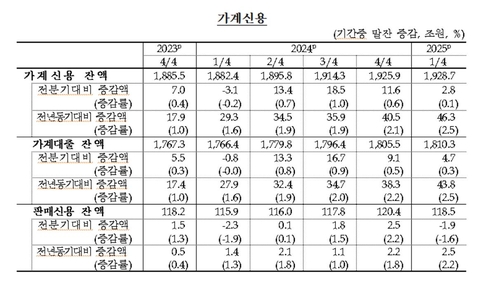
[CBC뉴스] 올해 1분기 가계 부채가 역대 최대치인 1,929조 원을 기록하면서 가계 빚 문제에 대한 우려가 커지고 있다. 이는 '영끌'(영혼까지 끌어모아 대출)로 불리는 주택담보대출이 9조 7천억 원 증가한 것이 주요 원인으로 지목되고 있다. 주택담보대출의 급증에도 불구하고 신용대출이 4조 9천억 원 감소하면서 전체 가계 빚의 증가 폭은 전 분기 대비 2.8조 원으로 축소됐다.
한국은행이 발표한 '2025년 1분기 가계신용(잠정)' 통계에 따르면, 지난 3월 말 기준 가계신용 잔액은 1,928조 7천억 원으로, 이는 지난해 말보다 2조 8천억 원 많은 수치다. 가계신용은 가계가 은행, 보험사, 대부업체 등에서 받은 대출에 카드 사용 금액까지 포함한 포괄적 가계 부채를 의미한다. 특히 주택담보대출은 1,133조 5천억 원으로, 전 분기 대비 9조 7천억 원 증가해 가계 대출 증가를 주도했다.
한국은행의 김민수 금융통계팀장은 "주택 거래 증가가 주택담보대출에 영향을 미치고 있다"며 "하반기에는 토지거래허가구역 재지정과 DSR(총부채원리금상환비율) 규제 강화로 안정될 것"이라고 전망했다. 그는 또한 "금리 인하 등 금융 완화 기조가 가계대출과 부동산 시장의 불안 요인인 만큼, 면밀한 모니터링이 필요하다"고 덧붙였다.
이번 분기 가계신용의 증가 폭은 전 분기 대비 크게 줄어들었다. 특히 가계대출 중에서 주택담보대출은 증가했으나, 신용대출은 대출자들이 연초 상여금으로 상환하면서 감소했다. 이에 따라 가계대출 증가 폭은 전 분기의 절반 수준으로 축소됐다.
비은행 예금 취급 기관의 가계대출도 증가했으나, 증가 폭은 미미했다. 반면, 기타 금융기관의 가계대출은 주택금융공사 보금자리론 유동화분 등이 순상환되면서 감소했다.
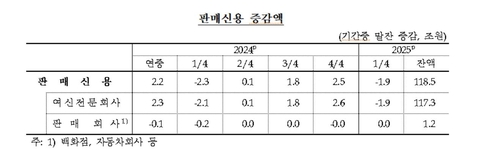
가계부채 비율에 대해서는 "분모인 1분기 명목 국내총생산(GDP)이 아직 발표되지 않았지만, 가계신용이 0.1% 증가한 것으로 미뤄 하향 추세가 지속된 것으로 본다"고 밝혔다. 또한 "1분기에는 기저 효과로 인해 판매신용이 줄어드는 경향이 있다"고 설명했다.
이처럼 가계 부채가 사상 최대치를 기록하면서 금융 당국은 대출 규제 강화와 금리 정책을 통해 부채 문제의 안정을 꾀하고 있다. 하반기에는 이러한 정책의 효과가 나타나기를 기대하며, 가계 부채 문제에 대한 지속적인 모니터링이 필요하다.
★ 네티즌 어워즈 투표하러 가기 ▶
★ 실시간 뉴스속보 - CBC뉴스 텔레그램 ▶
★ CBC뉴스 - gonewsi로 전 세계 타전 ▶
▮ CBC뉴스ㅣCBCNEWS 허연하 기자





